Das Wichtigste auf den Punkt gebracht
- Der Steuerbonus bringt 20 Prozent der Kosten zurück, aufgeteilt in 7, 7 und 6 Prozent über drei Jahre.
- Zuschuss und Steuerbonus schließen sich aus. Man muss sich für einen Weg entscheiden.
- Bei kleinen Vorhaben ist der Zuschuss fast immer besser, bei großen Sanierungen kippt es.
- Der Steuerbonus braucht keinen Antrag vor dem Auftrag. Wer schon beauftragt hat, hat oft nur noch diesen Weg.
Wer den Zuschuss verpasst hat, weil der Auftrag schon vergeben war, hört oft, die Förderung sei damit verloren. Das stimmt nicht. Es gibt einen zweiten Weg, er steht im Einkommensteuergesetz, und er funktioniert nach anderen Regeln.
7, 7 und 6 Prozent über drei Jahre
§ 35c EStG ermäßigt die Einkommensteuer für energetische Maßnahmen am selbst bewohnten Haus:
| Jahr | Anteil der Kosten | Höchstbetrag |
|---|---|---|
| Jahr des Abschlusses | 7 Prozent | 14.000 Euro |
| Folgejahr | 7 Prozent | 14.000 Euro |
| Drittes Jahr | 6 Prozent | 12.000 Euro |
| Zusammen | 20 Prozent | 40.000 Euro je Objekt |
Begünstigt sind acht Maßnahmen, darunter die Erneuerung der Heizungsanlage, die Dämmung von Wänden, Dachflächen und Geschossdecken sowie der Tausch von Fenstern und Außentüren. Für die Kosten eines vom BAFA zugelassenen Energieberaters gilt ein eigener Satz: 50 Prozent, im Jahr der Zahlung.
Drei Bedingungen stehen im selben Paragraphen:
- Das Gebäude ist älter als zehn Jahre, gerechnet ab Beginn der Herstellung.
- Es wird ausschließlich selbst bewohnt. Eine vermietete Wohnung im Haus schließt die Ermäßigung für das Objekt aus.
- Rechnung und Überweisung. Barzahlung zählt nicht, und die Rechnung muss Maßnahme, Arbeitsleistung und Adresse ausweisen. Dazu kommt die Bescheinigung des Fachunternehmens nach amtlichem Muster.
Zuschuss oder Steuerbonus, beides geht nicht
Absatz 3 ist die Stelle, an der die meisten Rechnungen scheitern. Die Steuerermäßigung ist ausgeschlossen, wenn es sich um eine öffentlich geförderte Maßnahme handelt, für die zinsverbilligte Darlehen oder steuerfreie Zuschüsse in Anspruch genommen werden.
Der KfW-Zuschuss für die Heizung ist genau das. Wer ihn nimmt, kann für dieselbe Maßnahme nicht zusätzlich § 35c nutzen. Die Wahl fällt einmal, und sie fällt vor dem Auftrag, weil der Zuschuss einen Antrag vorher verlangt.
Ab 42.000 Euro kippt die Rechnung
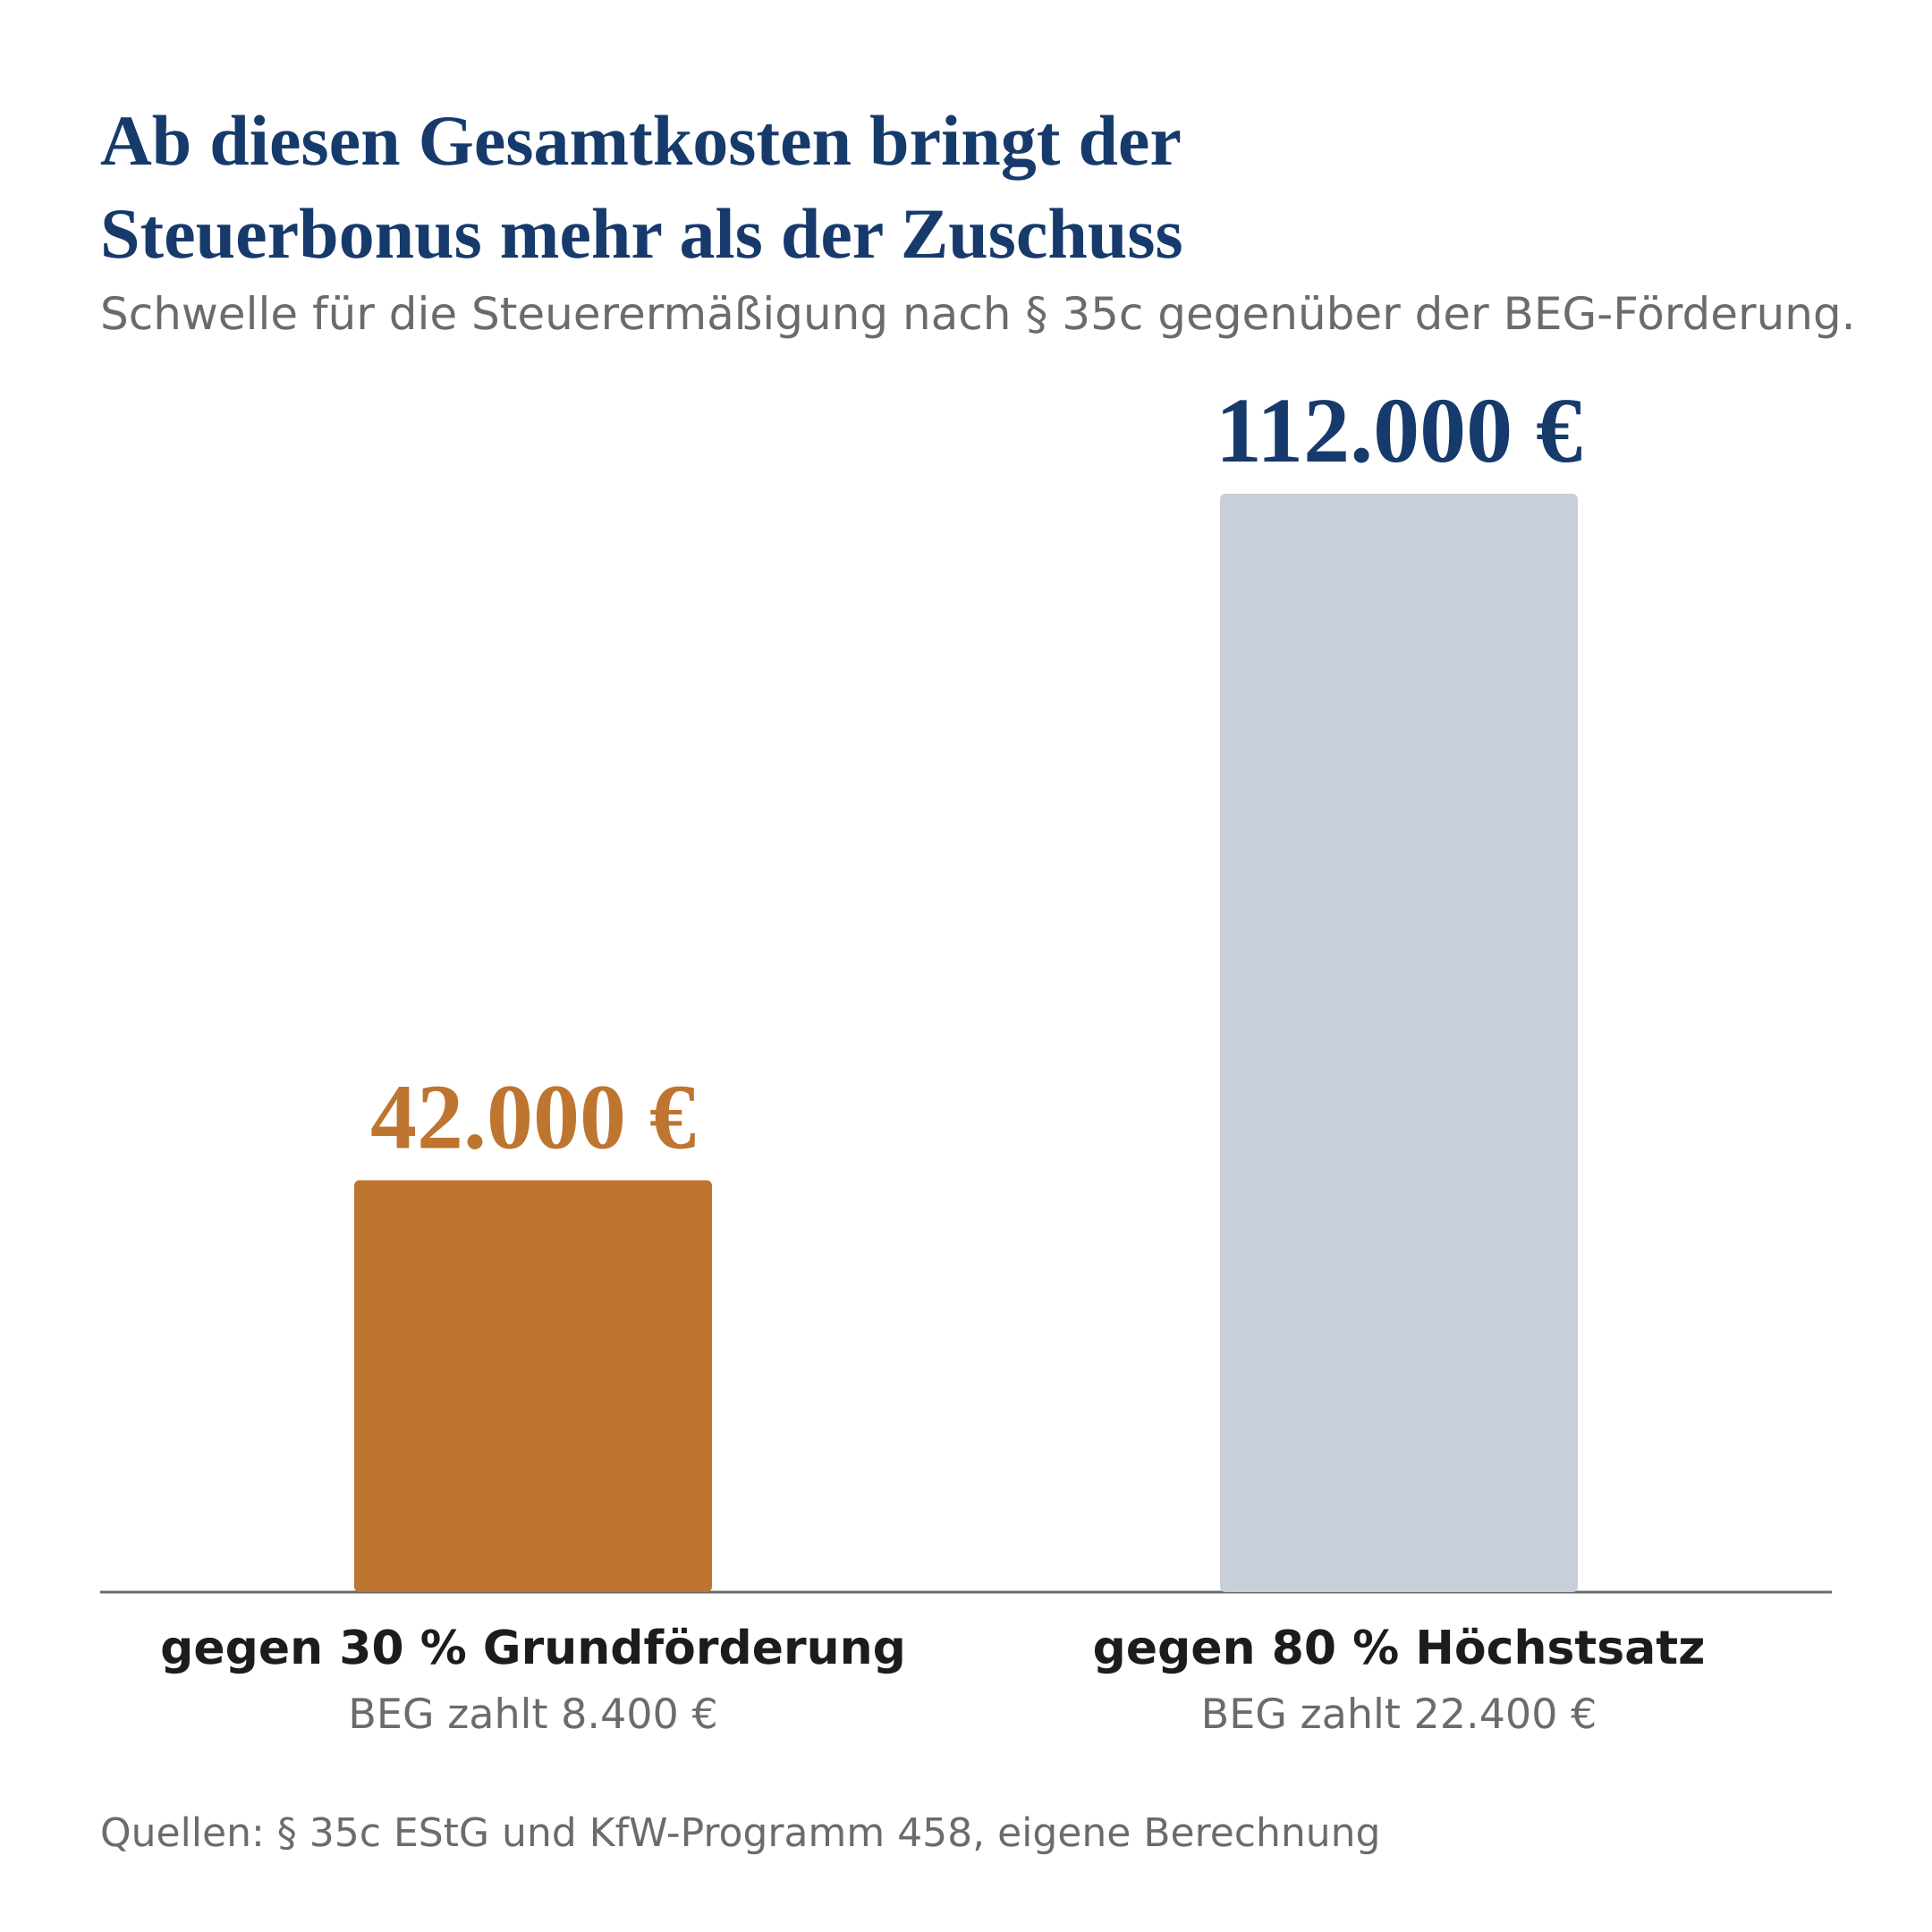
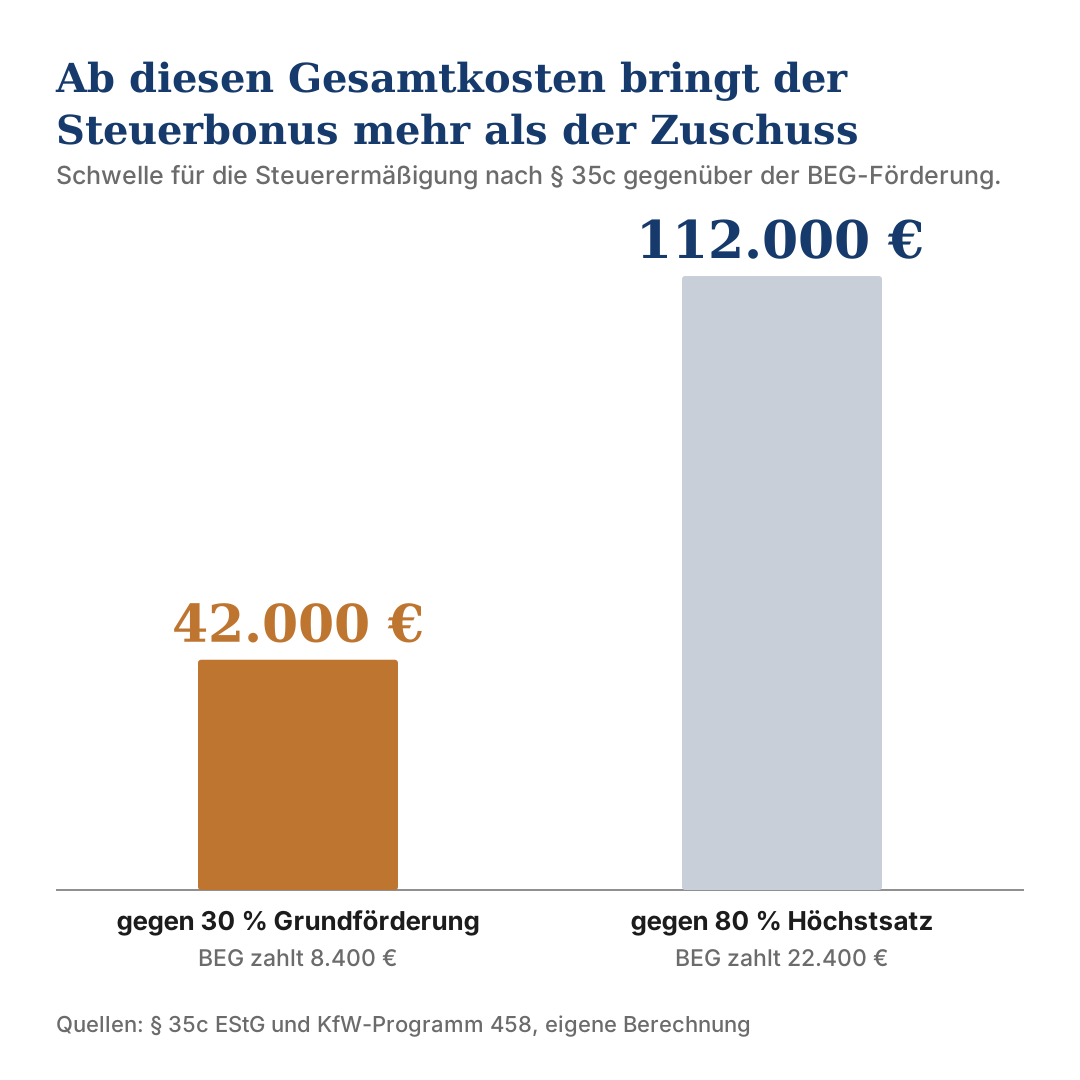
Beide Wege lassen sich gegeneinander rechnen, und das Ergebnis hängt an einer Größe, die selten genannt wird: Die BEG deckelt die förderfähigen Kosten, § 35c deckelt die Steuerermäßigung.
- Die BEG-Förderung rechnet den Fördersatz auf höchstens 28.000 Euro förderfähige Kosten für die erste Wohneinheit. Bei der Grundförderung von 30 Prozent sind das 8.400 Euro, beim Höchstsatz von 80 Prozent 22.400 Euro.
- § 35c rechnet 20 Prozent auf die tatsächlichen Kosten, ohne solchen Deckel. Erst bei 200.000 Euro Aufwand ist der Höchstbetrag von 40.000 Euro erreicht.
 Download
Daraus folgt die Schwelle:
| Der Zuschuss läge bei | Steuerbonus bringt mehr ab |
|---|---|
| 30 Prozent, also 8.400 Euro | 42.000 Euro Gesamtkosten |
| 46 Prozent, also 12.880 Euro | 64.400 Euro Gesamtkosten |
| 80 Prozent, also 22.400 Euro | 112.000 Euro Gesamtkosten |
Ein Heizungstausch allein erreicht diese Beträge nicht. Wo ein Wärmepumpen-Projekt typischerweise landet, steht im Beitrag zu den Kosten einer Wärmepumpe. Eine Sanierung, bei der Heizung, Fenster und Dämmung zusammenkommen, erreicht die Schwelle dagegen schnell.
Den Steuerbonus sehe ich eigentlich nur in zwei Situationen. Einmal, wenn jemand schon beauftragt und den Antrag verpasst hat. Dann ist er nicht die schlechtere Alternative, sondern die einzige. Und einmal, wenn das Vorhaben groß ist und weit über die Heizung hinausgeht. Wer Fassade, Fenster und Heizung in einem Zug macht, läuft in den Deckel der Förderung, und die Steuerermäßigung läuft einfach weiter. Was dabei fast immer übersehen wird, ist der Zeitpunkt. Der Bonus verteilt sich auf drei Veranlagungsjahre, und wer im dritten Jahr in Rente geht und kaum noch Steuer zahlt, bekommt den letzten Teil nicht.
 Alexander MüllerArchitekt und Mitgründer von Enter, der neutralen Plattform für Wärmepumpe, Photovoltaik & Energiemanagement
Die Steuerschuld muss reichen
§ 35c ermäßigt die tarifliche Einkommensteuer. Wer wenig Steuer zahlt, kann wenig ermäßigen, und ein nicht genutzter Betrag verfällt. Eine Auszahlung wie beim Zuschuss gibt es nicht.
Das kehrt die soziale Wirkung der beiden Wege um: Der einkommensabhängige Bonus der BEG steigt, je niedriger das Haushaltseinkommen ist. Beim Steuerbonus ist es umgekehrt.
Wann welcher Weg passt
- Antrag noch möglich und Vorhaben unter 42.000 Euro? Dann bringt der Zuschuss mehr, schon bei der Grundförderung, und mit Boni deutlich.
- Auftrag schon vergeben? Der Zuschuss ist verloren, § 35c bleibt.
- Große Sanierung über mehrere Gewerke? Beides durchrechnen, mit den tatsächlichen Kosten und dem eigenen Steuersatz.
- Mehrere Maßnahmen über Jahre verteilt? § 35c gilt je Objekt, nicht je Maßnahme. Der Höchstbetrag von 40.000 Euro wird einmal verbraucht.
Häufige Fragen
Kann ich eine Wärmepumpe von der Steuer absetzen? Ja. Nach § 35c EStG mindert sie die Einkommensteuer um insgesamt 20 Prozent der Kosten, verteilt auf drei Jahre mit 7, 7 und 6 Prozent.
Wie hoch ist der Steuerbonus für eine Wärmepumpe? Höchstens 14.000 Euro in den ersten beiden Jahren und 12.000 Euro im dritten, zusammen höchstens 40.000 Euro je Objekt.
Kann ich Förderung und Steuerbonus kombinieren? Nein. § 35c Absatz 3 schließt die Ermäßigung aus, wenn für dieselbe Maßnahme ein steuerfreier Zuschuss oder ein zinsverbilligtes Darlehen genutzt wird.
Was ist besser, Zuschuss oder Steuerbonus? Bis etwa 42.000 Euro Gesamtkosten fast immer der Zuschuss, weil schon die Grundförderung von 30 Prozent mehr bringt als 20 Prozent über drei Jahre. Darüber kann der Steuerbonus gewinnen, weil er keinen Kostendeckel hat.
Muss ich den Steuerbonus vorher beantragen? Nein. Er wird in der Einkommensteuererklärung geltend gemacht, nach Abschluss der Maßnahme. Das ist der Unterschied zum Zuschuss, der vor dem Auftrag beantragt werden muss.
Welche Nachweise brauche ich? Eine Bescheinigung des ausführenden Fachunternehmens nach amtlichem Muster, eine Rechnung in deutscher Sprache mit Maßnahme, Arbeitsleistung und Adresse, sowie die Zahlung auf das Konto des Handwerkers.
Gilt das auch für vermietete Häuser? Nein. Das Gebäude muss im jeweiligen Kalenderjahr ausschließlich zu eigenen Wohnzwecken genutzt werden. Für vermietete Objekte gelten die Regeln für Werbungskosten.